 By admin
Menentukan harga jual tidak cukup hanya dengan menambahkan keuntungan pada biaya produksi. Pemilik usaha juga perlu memahami perbedaan Markup vs Margin Laba agar hasil penjualan benar-benar sesuai dengan target keuntungan.
Dua istilah ini sering muncul dalam perhitungan harga produk, terutama pada usaha makanan, pakaian, dan perdagangan barang. Meski terlihat serupa, keduanya menggunakan dasar perhitungan berbeda. Kesalahan memahami persentasenya bisa membuat pemilik usaha menetapkan harga terlalu rendah.
Memahami Perbedaan Markup vs Margin Laba
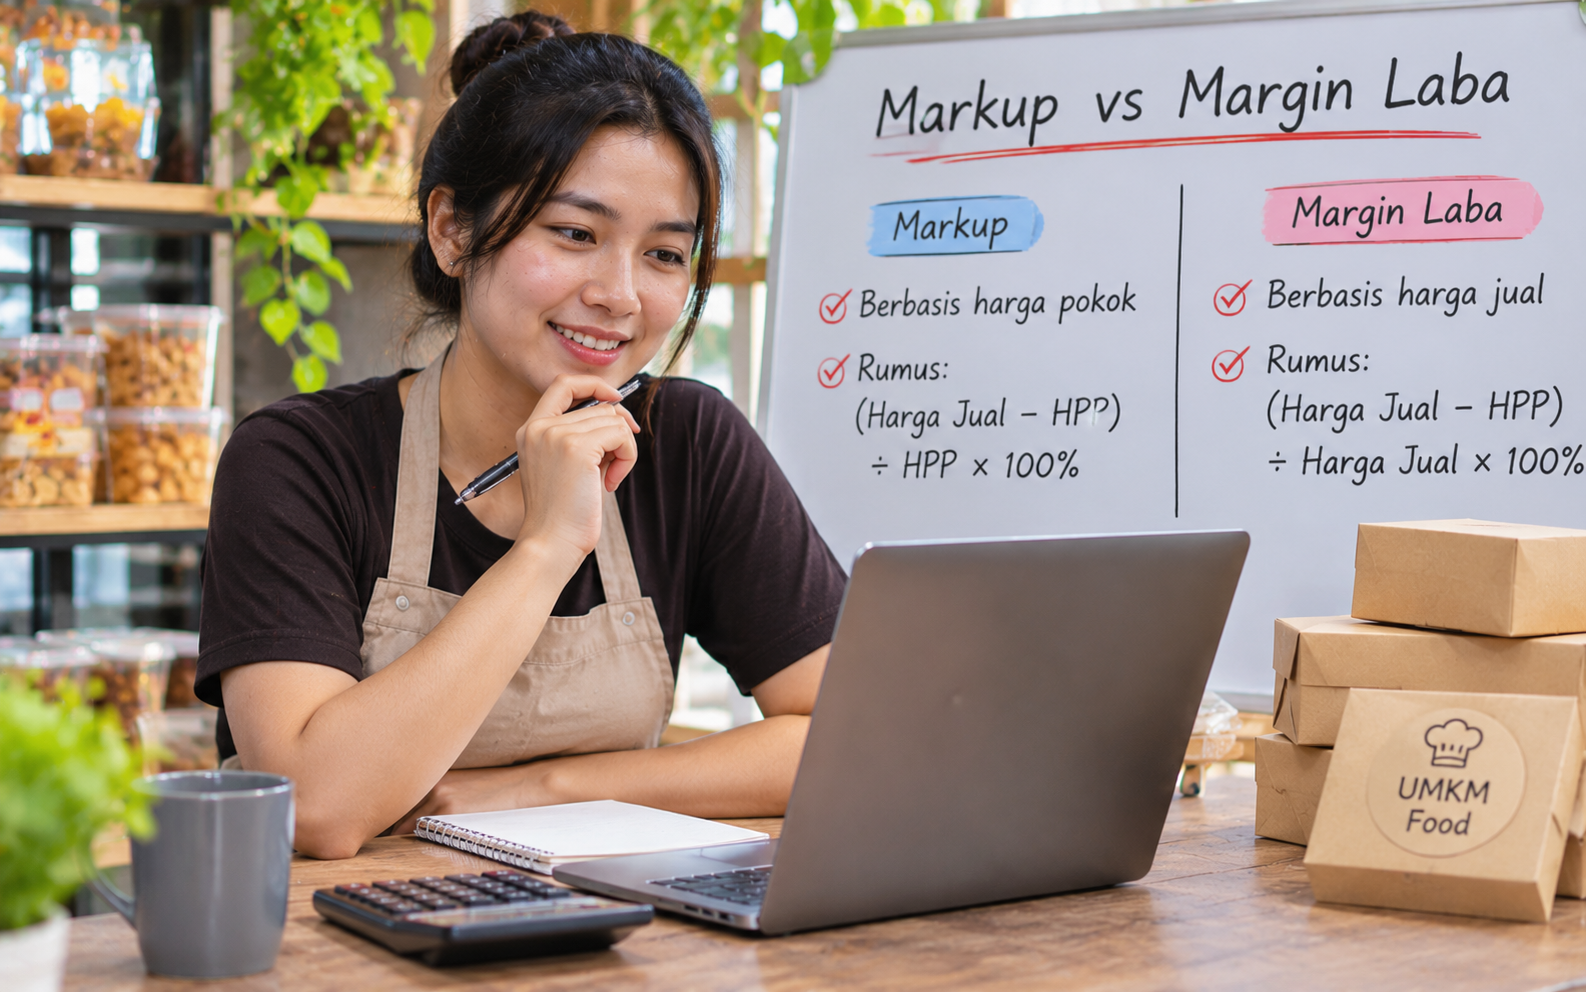
Markup merupakan persentase keuntungan yang pemilik usaha tambahkan berdasarkan harga pokok atau biaya perolehan produk. Sementara itu, margin laba menunjukkan persentase keuntungan terhadap harga jual.
Perbedaan dasarnya terletak pada angka pembagi. Markup memakai harga pokok sebagai acuan, sedangkan margin menggunakan harga jual.
Misalnya, seorang pedagang membeli produk seharga Rp80.000 dan menjualnya Rp100.000. Selisih Rp20.000 merupakan laba kotor sebelum memperhitungkan biaya operasional lain.
Jika pedagang menghitung markup, hasilnya mencapai 25%. Namun, ketika menggunakan perhitungan margin, persentasenya hanya 20%.
Keduanya benar karena menggunakan sudut pandang berbeda. Jadi, pemilik usaha perlu menentukan tujuan perhitungan sebelum memakai salah satunya.
Markup membantu menyusun harga dari biaya produk. Sebaliknya, margin membantu menilai seberapa besar bagian pendapatan penjualan yang menjadi laba kotor.
Pemahaman tersebut penting bagi UMKM yang mengelola banyak produk dengan harga pokok berbeda. Tanpa perhitungan jelas, pemilik usaha mungkin merasa penjualannya ramai, padahal keuntungan sebenarnya masih kecil.
Cara Hitung Markup untuk Menentukan Harga Jual
Perhitungan markup cukup sederhana. Pemilik usaha hanya perlu mengetahui harga pokok produk dan besarnya keuntungan yang ingin mereka tambahkan.
Rumusnya sebagai berikut:
Markup (%) = (Harga Jual − Harga Pokok) ÷ Harga Pokok × 100%
Sebagai contoh, sebuah usaha menjual tas dengan harga pokok Rp120.000. Pemiliknya menetapkan harga jual Rp150.000.
Selisih kedua angka tersebut mencapai Rp30.000. Dengan demikian, perhitungan markup menghasilkan:
(Rp150.000 − Rp120.000) ÷ Rp120.000 × 100% = 25%.
Artinya, pemilik usaha menambahkan keuntungan sebesar 25% dari harga pokok tas.
Menghitung Harga Jual dari Target Markup
Selain menghitung persentase keuntungan, pedagang dapat menggunakan markup untuk menyusun harga jual sejak awal.
Rumusnya:
Harga Jual = Harga Pokok × (1 + Persentase Markup)
Misalnya, sebuah toko memiliki produk dengan harga pokok Rp50.000. Pemilik toko ingin menerapkan markup 40%.
Perhitungannya menjadi:
Rp50.000 × (1 + 40%) = Rp70.000.
Jadi, toko tersebut dapat menetapkan harga jual Rp70.000 berdasarkan target markup tadi.
Metode ini cukup praktis untuk usaha dengan banyak barang. Bahkan, pemilik toko bisa mengelompokkan produk berdasarkan kategori dan menentukan persentase markup berbeda.
Meski begitu, markup tinggi belum tentu menghasilkan keuntungan besar. Biaya pemasaran, komisi penjualan, dan pengeluaran operasional tetap memengaruhi laba akhir.
Karena itu, harga pokok harus mencakup seluruh biaya yang relevan dengan produk. Jangan hanya memasukkan harga pembelian bahan atau barang.
Menghitung Margin Kotor UMKM dengan Benar
Margin kotor UMKM membantu pemilik usaha mengetahui persentase laba kotor dari setiap penjualan. Angka ini berguna ketika mereka ingin mengevaluasi harga, biaya produk, atau perubahan keuntungan.
Rumus margin laba kotor adalah:
Margin Kotor (%) = (Harga Jual − Harga Pokok) ÷ Harga Jual × 100%
Sebagai contoh, sebuah usaha makanan mengeluarkan biaya Rp15.000 untuk menghasilkan satu porsi makanan. Kemudian, pemilik usaha menjualnya seharga Rp25.000.
Laba kotor per porsi mencapai Rp10.000. Namun, angka tersebut belum menunjukkan persentase margin.
Perhitungannya:
(Rp25.000 − Rp15.000) ÷ Rp25.000 × 100% = 40%.
Artinya, dari setiap Rp25.000 pendapatan penjualan, usaha memperoleh laba kotor sebesar Rp10.000 atau 40%.
Sisa 60% dari pendapatan tersebut menutup harga pokok produk.
Akan tetapi, laba kotor berbeda dengan laba bersih. Pemilik usaha masih perlu memperhitungkan biaya lain yang belum masuk harga pokok, seperti administrasi, pemasaran, atau pengeluaran kantor.
Menentukan Harga dari Target Margin
Pemilik usaha juga dapat menentukan harga jual berdasarkan margin yang ingin mereka capai.
Rumusnya:
Harga Jual = Harga Pokok ÷ (1 − Target Margin)
Misalnya, biaya produksi sebuah produk mencapai Rp60.000. Pemilik usaha ingin memperoleh margin kotor 40%.
Maka, perhitungannya menjadi:
Rp60.000 ÷ (1 − 0,40) = Rp100.000.
Dengan harga jual Rp100.000, laba kotor mencapai Rp40.000. Angka tersebut setara dengan 40% dari pendapatan penjualan.
Perhitungan ini menunjukkan mengapa markup 40% tidak sama dengan margin 40%.
Jika menggunakan markup 40% pada harga pokok Rp60.000, harga jualnya hanya Rp84.000. Margin kotornya sekitar 28,57%, bukan 40%.
Perbedaan tersebut cukup besar. Apalagi jika usaha menjual ratusan produk setiap bulan.
Contoh Perhitungan Harga Jual pada Usaha Makanan
Usaha kuliner bisa menjadi contoh menarik karena pemiliknya menghadapi perubahan harga bahan baku cukup sering.
Bayangkan sebuah usaha rumahan memproduksi 50 porsi nasi ayam dalam satu batch. Pemilik usaha mencatat seluruh pengeluaran produksi sebelum menentukan harga jual.
Berikut contoh perhitungan biaya untuk satu batch:
| Komponen | Biaya |
|---|---|
| Beras | Rp150.000 |
| Ayam | Rp400.000 |
| Sayuran dan bumbu | Rp100.000 |
| Minyak dan bahan tambahan | Rp75.000 |
| Gas dan listrik produksi | Rp50.000 |
| Kemasan | Rp100.000 |
| Tenaga kerja produksi | Rp125.000 |
| Total | Rp1.000.000 |
Dari total biaya tersebut, usaha menghasilkan 50 porsi siap jual.
Dengan demikian, harga pokok per porsi mencapai:
Rp1.000.000 ÷ 50 = Rp20.000.
Jika pemilik usaha menerapkan markup 50%, harga jual menjadi Rp30.000. Laba kotor per porsinya mencapai Rp10.000.
Namun, margin kotornya hanya sekitar 33,33%.
Sekarang, bagaimana jika pemilik usaha menginginkan margin kotor 50%?
Perhitungannya menjadi:
Rp20.000 ÷ (1 − 0,50) = Rp40.000.
Artinya, usaha perlu menjual satu porsi seharga Rp40.000 untuk mencapai margin kotor 50%.
Perbedaan harga tersebut menunjukkan pentingnya memahami Markup vs Margin Laba sebelum menetapkan target keuntungan.
Tetapi, pemilik usaha juga perlu mempertimbangkan kemampuan belanja pelanggan. Harga Rp40.000 mungkin sesuai untuk kawasan perkantoran tertentu, tetapi belum tentu cocok untuk pasar lain.
Karena itu, perhitungan biaya perlu berjalan bersama riset harga pesaing dan kebutuhan konsumen.
Jika pasar sulit menerima harga tersebut, pemilik usaha bisa meninjau ukuran porsi, pemasok bahan, atau efisiensi produksi. Mengurangi kualitas bahan secara sembarangan justru berisiko menurunkan kepuasan pelanggan.
Kesalahan yang Sering Terjadi Saat Menentukan Harga
Banyak usaha kecil menetapkan harga berdasarkan kebiasaan atau mengikuti pesaing. Cara tersebut memang cepat, tetapi belum tentu sesuai dengan struktur biaya masing-masing usaha.
Setiap bisnis memiliki pengeluaran berbeda. Bahkan, dua toko yang menjual barang serupa bisa menghasilkan laba berbeda meskipun memasang harga sama.
Kesalahan pertama adalah menganggap markup sama dengan margin. Akibatnya, pemilik usaha mengira target keuntungan sudah tercapai, padahal persentase laba kotornya lebih rendah.
Kesalahan berikutnya muncul ketika usaha mengabaikan biaya kecil. Contohnya biaya kemasan, bahan tambahan, potongan pembayaran, dan barang rusak.
Biaya tersebut mungkin terlihat ringan untuk satu transaksi. Namun, jumlahnya bisa cukup besar ketika penjualan meningkat.
Pemilik usaha juga perlu berhati-hati saat memberikan diskon. Potongan harga langsung mengurangi laba kotor apabila harga pokok tetap sama.
Misalnya, produk dengan harga pokok Rp70.000 memiliki harga jual Rp100.000. Margin kotornya mencapai 30%.
Jika toko memberikan diskon 10%, harga jual turun menjadi Rp90.000. Laba kotor menyusut menjadi Rp20.000 dan margin turun menjadi sekitar 22,22%.
Jadi, diskon 10% tidak berarti margin hanya berkurang sepuluh poin persentase. Dampaknya bergantung pada harga pokok dan harga jual setelah potongan.
Kesalahan lain adalah mengabaikan perubahan biaya bahan baku. Padahal, kenaikan harga pemasok bisa langsung menekan keuntungan.
Karena itu, usaha sebaiknya memperbarui perhitungan harga pokok secara berkala. Langkah sederhana ini membantu pemilik usaha mengenali produk yang mulai kehilangan margin.
Strategi Memilih Persentase Keuntungan yang Sesuai
Tidak ada satu persentase keuntungan yang cocok untuk semua bisnis. Produk makanan segar, pakaian, perlengkapan rumah, dan barang elektronik memiliki karakter biaya berbeda.
Usaha makanan perlu memperhitungkan bahan yang cepat rusak. Sementara itu, toko pakaian mungkin menghadapi stok lama, perubahan tren, dan kebutuhan diskon musiman.
Untuk menentukan persentase yang sesuai, pemilik usaha dapat memulai dari tiga pertimbangan utama.
Pertama, hitung harga pokok secara lengkap. Pastikan biaya produksi atau perolehan barang mencakup seluruh pengeluaran yang berkaitan langsung dengan produk.
Kedua, tentukan kebutuhan laba kotor untuk menutup biaya operasional dan menghasilkan keuntungan bersih. Target tersebut sebaiknya berasal dari kondisi keuangan usaha, bukan sekadar mengikuti angka populer.
Ketiga, bandingkan hasil perhitungan dengan harga pasar. Jika selisihnya terlalu jauh, periksa kembali biaya dan nilai produk yang pelanggan terima.
Misalnya, sebuah produk memiliki harga pokok Rp45.000. Pemilik usaha menargetkan margin 25%, sehingga harga jual awal mencapai Rp60.000.
Setelah melakukan riset, ia menemukan produk sejenis berada pada kisaran Rp55.000 sampai Rp65.000. Dalam situasi ini, harga Rp60.000 masih berada dalam kisaran pembanding.
Namun, kisaran tersebut hanya contoh perhitungan, bukan patokan harga untuk semua produk.
Pemilik usaha tetap perlu menguji respons pelanggan. Selain itu, mereka dapat memantau jumlah transaksi, tingkat pembelian ulang, dan keuntungan setelah biaya operasional.
Jika penjualan meningkat tetapi laba bersih terus menurun, strategi harga perlu mendapat perhatian. Pertumbuhan omzet saja belum cukup untuk menilai kesehatan usaha.
Baca Juga : Bisnis Modal 1 Juta yang Bisa Dimulai dari Rumah
Kesimpulan: Pilih Metode Sesuai Kebutuhan Usaha
Memahami Markup vs Margin Laba membantu pemilik usaha menyusun harga jual dengan perhitungan lebih jelas. Markup cocok untuk menentukan tambahan harga dari biaya produk, sedangkan margin menunjukkan persentase laba kotor terhadap pendapatan penjualan.
Kedua metode saling melengkapi. Karena itu, pemilik UMKM tidak harus memilih salah satunya untuk semua kebutuhan.
Gunakan markup ketika ingin menyusun harga secara cepat berdasarkan harga pokok. Kemudian, periksa margin untuk memastikan harga tersebut mendukung target keuntungan usaha.
Sebelum menetapkan harga produk berikutnya, coba hitung kedua persentase menggunakan biaya usaha sendiri. Dari sana, Anda bisa melihat apakah harga jual saat ini masih memberi ruang keuntungan yang cukup.
[…] Baca Juga : Markup vs Margin Laba: Cara Menentukan Harga Jual […]