 By admin
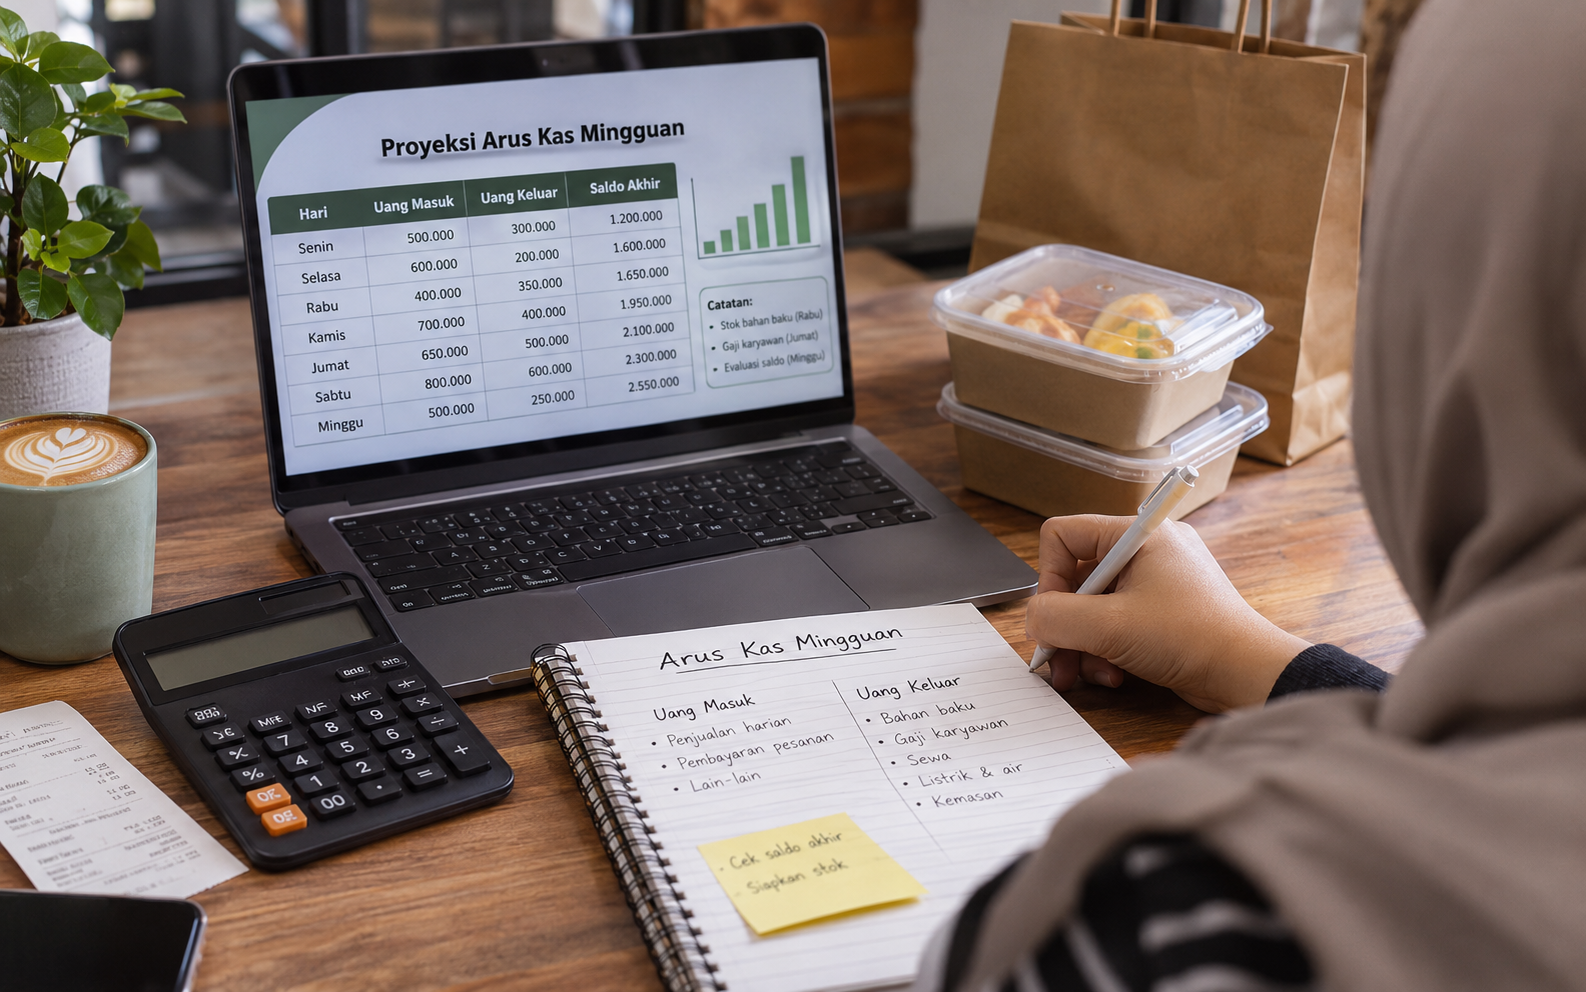
Warung ramai pembeli belum tentu punya cukup uang untuk membeli stok besok pagi. Kondisi seperti ini sering membuat pemilik usaha kebingungan, terutama ketika pembayaran dari pelanggan belum diterima sementara tagihan pemasok sudah jatuh tempo. Proyeksi Arus Kas Mingguan membantu pelaku UMKM memperkirakan pergerakan uang selama tujuh hari sehingga kebutuhan operasional bisa disiapkan lebih awal.
Masalah keuangan usaha kecil tidak selalu berasal dari penjualan yang rendah. Ada kalanya omzet meningkat, tetapi uang tunai justru menipis karena terlalu banyak transaksi kredit, pembelian persediaan, atau pengeluaran mendadak. Tanpa perkiraan yang jelas, pemilik usaha sulit menentukan apakah saldo yang tersedia cukup untuk membayar kewajiban berikutnya.
Pencatatan mingguan menawarkan pendekatan yang cukup praktis. Rentang waktunya tidak terlalu panjang, sehingga perubahan kondisi usaha lebih mudah terlihat. Pemilik bisnis juga bisa memperbarui perkiraan berdasarkan transaksi terbaru tanpa harus menunggu laporan keuangan bulanan selesai.
Mengapa Proyeksi Arus Kas Mingguan Penting bagi UMKM?
Usaha kecil biasanya memiliki ruang keuangan yang terbatas. Ketika beberapa pengeluaran datang bersamaan, saldo rekening dapat berkurang dengan cepat meskipun penjualan terlihat stabil.
Bayangkan sebuah kedai minuman yang menerima pembayaran langsung dari pembeli setiap hari. Pemilik kedai harus membeli bahan baku setiap tiga hari, membayar gaji karyawan pada akhir pekan, serta melunasi sewa tempat setiap awal bulan.
Jika seluruh kewajiban tersebut hanya dicatat berdasarkan tanggal pembayaran terakhir, pemilik usaha mungkin terlambat menyiapkan dana. Padahal, sebagian kebutuhan sudah bisa diperkirakan sejak awal.
Perkiraan arus kas membantu melihat persoalan tersebut sebelum benar-benar terjadi. Pemilik usaha dapat mengetahui minggu mana yang berpotensi mengalami kekurangan dana dan menentukan pengeluaran yang masih bisa ditunda.
Manfaat lainnya berkaitan dengan pengambilan keputusan. Ketika saldo diperkirakan cukup, pembelian stok tambahan bisa dipertimbangkan. Sebaliknya, apabila pembayaran besar akan segera jatuh tempo, usaha dapat menahan belanja yang belum mendesak.
Hal penting yang perlu dipahami adalah perbedaan antara keuntungan dan ketersediaan uang. Penjualan secara kredit bisa menghasilkan laba dalam pencatatan akuntansi, tetapi belum menambah kas sampai pelanggan benar-benar membayar.
Karena itu, bisnis yang terlihat menguntungkan tetap berisiko mengalami kesulitan pembayaran apabila waktu penerimaan dan pengeluarannya tidak seimbang.
Memahami Perbedaan Uang Masuk dan Uang Keluar
Sebelum membuat perkiraan, pemilik UMKM perlu mengenali transaksi yang memengaruhi saldo kas. Tidak semua aktivitas bisnis langsung menghasilkan penerimaan atau pengeluaran uang.
Penjualan tunai, pembayaran pelanggan melalui transfer, dan pelunasan piutang termasuk penerimaan kas. Sementara itu, pembelian bahan baku secara tunai, pembayaran listrik, gaji, serta cicilan pinjaman merupakan pengeluaran kas.
Transaksi yang belum dibayar perlu diperlakukan berbeda. Misalnya, pesanan senilai Rp2 juta sudah dikirim kepada pelanggan pada hari Senin, tetapi pembayarannya baru dijanjikan hari Jumat. Nilai tersebut sebaiknya dimasukkan sebagai perkiraan penerimaan hari Jumat, bukan Senin.
Cara ini membuat perhitungan lebih mendekati kondisi rekening sebenarnya.
Menentukan Saldo Awal dan Jadwal Pembayaran
Saldo awal menjadi titik berangkat perhitungan. Angka tersebut berasal dari uang tunai dan saldo rekening yang memang tersedia untuk kegiatan usaha pada awal periode.
Setelah itu, susun jadwal uang masuk keluar berdasarkan tanggal transaksi yang diperkirakan terjadi. Pisahkan penerimaan yang sudah pasti dari pembayaran yang masih menunggu konfirmasi.
Sebagai contoh, tagihan pelanggan yang memiliki tanggal pembayaran jelas bisa dicatat sesuai jadwalnya. Untuk penerimaan yang belum pasti, gunakan perkiraan konservatif agar rencana usaha tidak terlalu bergantung pada uang yang mungkin terlambat masuk.
Pemilik bisnis juga perlu mencatat pengeluaran rutin. Biaya internet, pembelian kemasan, ongkos pengiriman, dan pembayaran pemasok sering terlihat kecil jika diperiksa satu per satu. Ketika dikumpulkan, jumlahnya bisa cukup besar.
Satu kebiasaan sederhana dapat membantu: periksa kembali saldo dan jadwal pembayaran pada akhir setiap hari kerja. Jika ada perubahan, sesuaikan perkiraan untuk hari berikutnya.
Cara Membuat Perkiraan Keuangan Selama Tujuh Hari
Menyusun arus kas tidak harus menggunakan aplikasi akuntansi berbayar. Buku catatan, Microsoft Excel, atau Google Sheets sudah cukup untuk memulai, selama angka yang dimasukkan berasal dari transaksi dan perkiraan yang masuk akal.
Mulailah dengan menentukan periode pencatatan. Misalnya, Senin sampai Minggu. Pastikan saldo awal sesuai dengan uang yang tersedia pada Senin pagi.
Selanjutnya, catat seluruh penerimaan yang diperkirakan masuk selama periode tersebut. Gunakan data penjualan sebelumnya sebagai acuan, lalu sesuaikan dengan kondisi usaha saat ini.
Untuk bisnis yang baru berjalan dan belum mempunyai riwayat penjualan, buat estimasi berdasarkan pesanan yang sudah diterima atau target penjualan yang realistis. Jangan langsung menggunakan angka terbaik sebagai dasar utama.
Setelah memperkirakan pemasukan, masukkan semua pengeluaran sesuai tanggal pembayaran. Perhatikan tagihan yang tidak muncul setiap hari, seperti sewa tempat, angsuran, atau pembayaran kepada pemasok.
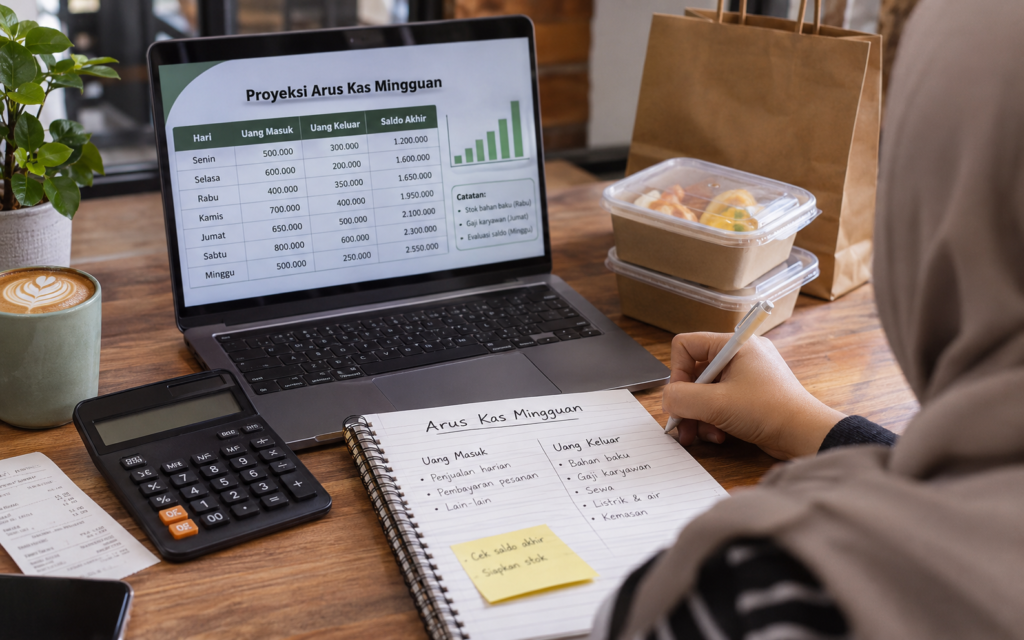
Rumus dasarnya cukup sederhana:
Saldo akhir = Saldo awal + Total uang masuk − Total uang keluar
Saldo akhir hari pertama menjadi saldo awal hari berikutnya. Dengan cara tersebut, perubahan kas dapat dipantau secara berurutan.
Perhitungan ini juga perlu mempertimbangkan dana cadangan. Saldo yang terlihat positif belum tentu seluruhnya aman digunakan untuk belanja tambahan, terutama jika ada kewajiban besar pada minggu berikutnya.
Contoh Cash Flow Usaha dengan Modal Operasional Terbatas
Agar lebih mudah dipahami, berikut simulasi sebuah usaha makanan rumahan yang memiliki saldo awal Rp3.000.000. Angka ini hanya ilustrasi, bukan gambaran keuangan seluruh UMKM.
| Hari | Uang Masuk | Uang Keluar | Saldo Akhir |
|---|---|---|---|
| Senin | Rp800.000 | Rp450.000 | Rp3.350.000 |
| Selasa | Rp650.000 | Rp300.000 | Rp3.700.000 |
| Rabu | Rp500.000 | Rp900.000 | Rp3.300.000 |
| Kamis | Rp750.000 | Rp350.000 | Rp3.700.000 |
| Jumat | Rp900.000 | Rp500.000 | Rp4.100.000 |
| Sabtu | Rp1.100.000 | Rp700.000 | Rp4.500.000 |
| Minggu | Rp600.000 | Rp250.000 | Rp4.850.000 |
| Total | Rp5.300.000 | Rp3.450.000 | Rp4.850.000 |
Pada simulasi tersebut, saldo akhir minggu mencapai Rp4.850.000. Artinya, kas bertambah Rp1.850.000 dibandingkan saldo awal.
Meski demikian, kenaikan saldo bukan berarti seluruh jumlah tersebut merupakan laba bersih. Perhitungan keuntungan tetap perlu memperhitungkan biaya dan pendapatan sesuai periode akuntansi, termasuk transaksi yang belum dibayar.
Perhatikan pula hari Rabu. Pengeluaran mencapai Rp900.000, sedangkan pemasukan hanya Rp500.000. Saldo memang masih mencukupi, tetapi kondisi tersebut menunjukkan adanya kebutuhan pembayaran yang lebih besar daripada penerimaan pada hari itu.
Apabila pengeluaran serupa terjadi saat saldo awal lebih rendah, pemilik usaha mungkin harus menyesuaikan jadwal pembelian atau mencari cara mempercepat penagihan piutang.
Inilah kegunaan contoh cash flow usaha dalam perencanaan harian. Angka tidak hanya menunjukkan jumlah uang, tetapi juga membantu menjelaskan kapan tekanan terhadap kas kemungkinan muncul.
Mengantisipasi Kekurangan Dana Sebelum Tagihan Jatuh Tempo
Perkiraan keuangan akan lebih berguna jika pemilik bisnis menggunakannya untuk mengambil tindakan. Sekadar mengisi tabel tanpa mengevaluasi hasilnya tidak banyak membantu kegiatan operasional.
Misalnya, proyeksi menunjukkan saldo akan turun menjadi Rp200.000 pada hari Kamis, sementara pembelian bahan baku sebesar Rp600.000 harus dilakukan Jumat pagi. Kondisi tersebut menjadi tanda bahwa usaha perlu menyiapkan tambahan kas atau menyesuaikan pengeluaran.
Langkah pertama adalah memeriksa penerimaan yang belum masuk. Apabila ada pelanggan dengan tagihan mendekati jatuh tempo, pemilik usaha dapat mengirim pengingat pembayaran secara sopan.
Pilihan berikutnya adalah meninjau pembelian yang belum mendesak. Pengadaan perlengkapan tambahan mungkin bisa ditunda selama tidak menghambat pelayanan atau produksi.
Negosiasi jadwal pembayaran dengan pemasok juga dapat dipertimbangkan, selama dilakukan melalui kesepakatan yang jelas. Jangan mengasumsikan pembayaran boleh ditunda tanpa persetujuan pihak terkait.
Untuk mengurangi risiko, sisihkan sebagian penerimaan sebagai cadangan operasional. Besarnya perlu disesuaikan dengan pola pengeluaran dan kemampuan usaha. Bisnis yang sering menghadapi perubahan permintaan biasanya membutuhkan ruang kas lebih longgar.
Pemilik UMKM juga dapat membuat dua skenario penerimaan: kondisi normal dan kondisi penjualan menurun. Sebagai gambaran, jika pemasukan mingguan diperkirakan Rp5 juta, hitung kembali posisi kas ketika penerimaan hanya mencapai Rp4 juta.
Perbandingan sederhana tersebut membantu mengukur kemampuan usaha memenuhi kewajiban ketika penjualan tidak sesuai harapan.
Hindari pula menggunakan seluruh saldo untuk ekspansi hanya karena penjualan sedang meningkat. Pembelian peralatan atau penambahan stok sebaiknya mempertimbangkan kebutuhan pembayaran dalam beberapa minggu berikutnya.
Kesalahan Pencatatan yang Sering Mengganggu Arus Kas
Salah satu kesalahan yang cukup umum adalah mencampurkan uang pribadi dengan uang usaha. Ketika pemilik mengambil dana untuk kebutuhan rumah tangga tanpa mencatatnya, saldo bisnis menjadi sulit ditelusuri.
Pemisahan rekening dapat mempermudah pengawasan. Jika belum memungkinkan, setidaknya gunakan catatan transaksi yang membedakan pengeluaran pribadi dan operasional.
Kesalahan lainnya adalah memasukkan seluruh nilai penjualan sebagai uang yang sudah diterima. Praktik ini membuat perkiraan saldo terlalu tinggi, terutama pada bisnis yang memberikan fasilitas pembayaran tempo kepada pelanggan.
Biaya kecil juga kerap terlewat. Ongkos parkir, biaya administrasi transfer, pembelian kantong kemasan, hingga pengeluaran pengiriman perlu dicatat apabila dibayar menggunakan kas usaha.
Walaupun nilainya tidak besar, transaksi tersebut dapat memengaruhi ketepatan perhitungan ketika terjadi berulang kali.
Masalah berikutnya muncul saat pemilik usaha jarang memperbarui data. Perkiraan yang dibuat pada Senin mungkin sudah tidak sesuai pada Rabu karena ada pesanan dibatalkan, pembayaran tertunda, atau kebutuhan stok mendadak.
Karena itu, Proyeksi Arus Kas Mingguan sebaiknya diperlakukan sebagai rencana yang terus diperbarui, bukan angka tetap yang hanya diperiksa sekali.
Bandingkan pula hasil perkiraan dengan transaksi sebenarnya setiap akhir pekan. Jika penerimaan aktual lebih rendah daripada rencana, cari penyebabnya. Apakah penjualan menurun, pelanggan terlambat membayar, atau estimasi awal terlalu optimistis?
Selisih pengeluaran juga perlu diperiksa. Kenaikan harga bahan baku, biaya pengiriman tambahan, atau pembelian tanpa perencanaan dapat menjadi penyebab saldo akhir berbeda dari perkiraan.
Baca Juga : Membuat Konten TikTok untuk Promosi UMKM
Dari evaluasi tersebut, pemilik bisnis bisa memperbaiki asumsi untuk minggu berikutnya. Semakin rutin pencatatan dilakukan, semakin mudah pola penerimaan dan kebutuhan pembayaran dikenali.
Tidak perlu menunggu usaha memiliki banyak karyawan atau transaksi besar untuk menerapkan kebiasaan ini. Justru ketika bisnis masih kecil, pengawasan uang lebih mudah dibangun karena jumlah transaksi belum terlalu rumit.
Mulailah dari catatan tujuh hari menggunakan angka yang tersedia saat ini. Perbarui setiap ada perubahan pembayaran, lalu tinjau hasilnya pada akhir minggu. Kebiasaan sederhana tersebut dapat membantu UMKM mengambil keputusan belanja dengan lebih terukur tanpa mengganggu kebutuhan operasional berikutnya.